Le commissariat aux comptes relève de textes qui distinguent certification, autres interventions et règles déontologiques. Cette page propose 40 réponses, regroupées en six thèmes, avec les sources permettant d’en vérifier le périmètre.
Sélection éditoriale vérifiée les 26 et 27 septembre 2026. Les questions ne sont pas classées selon un volume de recherche ; les conseils de choix et d’organisation sont présentés comme tels.
Que faut-il savoir sur le métier et la profession ?
Quel est le rôle du CAC ?
Le commissaire aux comptes exprime une opinion sur les comptes après un audit. Il apprécie leur régularité, leur sincérité et l’image fidèle qu’ils donnent du résultat, de la situation financière et du patrimoine ; l’audit apporte une assurance raisonnable, non une garantie absolue.
Source : NEP 200, principes de l’audit.
Quelles sont les obligations d’un commissaire aux comptes ?
Le CAC doit respecter les normes applicables, son indépendance et le secret professionnel. Selon la mission et les textes applicables, ses obligations comprennent aussi la révélation des faits délictueux au procureur, la lutte contre le blanchiment et la procédure d’alerte.
Sources : Code de déontologie, annexe 8-1 ; Code de commerce, L. 821-10 ; NEP 911, mission de trois exercices.
Combien y a-t-il de commissaires aux comptes en France ?
Lors de son audition du 26 mars 2026 à l’Assemblée nationale, le président de la CNCC a indiqué près de 11 850 professionnels inscrits à titre personnel. Ce chiffre porte sur les personnes physiques ; il ne désigne ni un nombre de cabinets ni un nombre de mandats.
Source : Assemblée nationale, audition du président de la CNCC du 26 mars 2026.
Quelles sont les incompatibilités du commissaire aux comptes ?
L’article L. 821-27 interdit notamment les activités qui portent atteinte à l’indépendance. L’interdiction de l’emploi salarié comporte des exceptions pour l’enseignement lié à la profession et l’emploi chez un CAC ou un expert-comptable ; certaines activités commerciales accessoires sont également admises sous conditions.
Source : Code de commerce, L. 821-27.
Quelles sont les exceptions au secret professionnel ?
L’article L. 821-35 prévoit des cas précis de levée du secret, notamment envers le président du tribunal dans les procédures qu’il vise et entre professionnels dans certaines configurations de groupe ou de certification de durabilité. Il réserve aussi les obligations de l’article L. 821-10, dont la révélation des faits délictueux ; l’appartenance à un même groupe ne permet pas, à elle seule, tout échange d’informations.
Sources : Code de commerce, L. 821-35 ; Code de commerce, L. 821-10.
Qui contrôle les commissaires aux comptes ?
La Haute Autorité de l’audit organise la supervision de la profession et les contrôles d’activité. Son rapport annuel 2025 fait état de 767 contrôles réalisés au cours de cette année.
Sources : H2A, missions de l’autorité ; H2A, rapport annuel 2025, publié le 27 mai 2026.
Quelle est la différence entre commissaire aux comptes et expert-comptable ?
L’expert-comptable peut notamment tenir, réviser et présenter les comptes selon la mission convenue. Le commissaire aux comptes réalise un audit pour exprimer une opinion sur les comptes, en respectant les règles d’indépendance ; les deux interventions ont des objets distincts.
Sources : Ordre des experts-comptables, missions auprès des entreprises ; NEP 200, principes de l’audit ; Code de déontologie, annexe 8-1.
Comment se déroule la mission d’audit légal ?
Est-il obligatoire de faire certifier ses comptes ?
La réponse dépend de la forme juridique, de la taille et des règles particulières applicables à l’entité. Dans un petit groupe, il faut distinguer la tête de groupe et les sociétés contrôlées significatives ; toute filiale n’est pas automatiquement tenue de nommer un CAC. Une désignation volontaire ou demandée par des associés est aussi possible selon le régime de la société.
Sources : Service Public, désignation d’un CAC ; NEP 912, petites entreprises.
Quels sont les seuils pour la désignation d’un CAC en 2026 ?
Pour les sociétés commerciales soumises aux seuils de droit commun, la désignation est obligatoire en cas de dépassement de deux critères sur trois : 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés. Dans les petits groupes concernés, les sociétés contrôlées significatives relèvent de seuils de 2,5 M€, 5 M€ et 25 salariés. Ces règles ne résument pas tous les cas de désignation.
Sources : Code de commerce, D. 221-5 ; Code de commerce, D. 821-172 ; Service Public, désignation d’un CAC.
Quelles sont les 3 phases d’une mission d’audit ?
Pour présenter la démarche, on peut distinguer la planification et l’évaluation des risques, les procédures d’audit, puis la synthèse et le rapport. Ce découpage est pédagogique : la NEP 315 précise que l’identification et l’évaluation des risques se poursuivent tout au long de l’audit.
Sources : NEP 300, planification ; NEP 315, notamment § 14 ; H2A, référentiel normatif.
Qu’est-ce que le seuil de signification ?
Le seuil de signification est le montant au-delà duquel des anomalies, seules ou cumulées, peuvent influencer le jugement de l’utilisateur des comptes. Le CAC le détermine selon son jugement professionnel ; la NEP 320 prévoit aussi de prendre en compte la nature des anomalies et les circonstances.
Source : NEP 320, caractère significatif.
Quelles sont les normes NEP pour l’audit ?
Les NEP encadrent les diligences du CAC : lettre de mission, documentation, planification, risques, éléments probants et rapports, notamment. Les normes françaises sont adoptées par la H2A et homologuées par arrêté du garde des Sceaux ; leur champ et leur date d’application doivent être lus dans chaque texte.
Sources : Code de commerce, L. 821-1 à L. 821-12 ; H2A, référentiel normatif.
Où puis-je trouver la liste des normes NEP ?
Le référentiel normatif de la H2A donne accès au texte de chaque norme et à sa référence dans le code de commerce. Il distingue notamment les normes de certification des comptes, les autres interventions et les normes de déontologie.
Source : H2A, référentiel normatif.
Qu’est-ce que la mission ALPE de trois exercices ?
La mission de trois exercices prévue par L. 821-57 relève de la NEP 911 lorsque ses conditions sont réunies. Elle comprend une certification des comptes et un rapport sur les risques financiers, comptables et de gestion, avec les dispenses expressément prévues par la loi ; trois exercices ne sont pas la durée automatique de tout mandat en petite entreprise.
Sources : Code de commerce, L. 821-57 ; NEP 911, mission de trois exercices.
Quels sont les honoraires moyens d’un commissaire aux comptes ?
Cette page ne retient pas de moyenne chiffrée faute de données vérifiées avec leur périmètre. Le code de déontologie exige une rémunération adaptée aux diligences, à la nature de la mission et à la complexité de l’entité ; la NEP 210 prévoit un budget dans la lettre de mission.
Sources : Code de déontologie, annexe 8-1 ; NEP 210, lettre de mission.
Que couvrent les apports, la transformation et les attestations ?
Quel est le rôle d’un commissaire aux apports ?
Le commissaire aux apports apprécie la valeur des apports en nature et, selon l’opération, les avantages particuliers. Pour une augmentation de capital de SA, son rapport doit comparer la valeur des apports au nominal des actions à émettre, augmenté de l’éventuelle prime d’émission.
Sources : Code de commerce, L. 225-147 ; Code de commerce, R. 225-136.
Quelle est la différence entre commissaire aux comptes et commissaire aux apports ?
Le CAC reçoit un mandat de certification des comptes ; le commissaire aux apports intervient sur une opération d’apport. Ce dernier peut être choisi parmi les CAC ou les experts judiciaires : son intervention n’est pas réservée aux seuls inscrits sur la liste des CAC.
Sources : Code de commerce, L. 821-44 ; Code de commerce, R. 22-10-7 ; Code de commerce, R. 225-136.
Faut-il un commissaire aux apports pour une SAS ?
À la constitution d’une SAS, les apports en nature nécessitent en principe son intervention. Les futurs associés peuvent décider à l’unanimité de s’en dispenser si aucun apport ne dépasse 30 000 € et si le total des apports en nature concernés ne dépasse pas la moitié du capital ; cette dispense de constitution ne se transpose pas automatiquement à une augmentation de capital.
Source : Service Public, constitution d’une SAS.
Quel est le prix moyen des honoraires d’un commissaire aux apports ?
Nous ne présentons pas de prix moyen : les tarifs isolés de prestataires ne constituent pas une statistique de marché. Pour un CAC réalisant cette mission, l’article 12 du code de déontologie rattache la rémunération aux diligences et à la complexité de l’intervention ; demandez un devis pour l’opération décrite.
Source : Code de déontologie, annexe 8-1.
Quel est le délai pour déposer le rapport du commissaire aux apports ?
Le délai dépend de l’opération : pour une augmentation de capital de SARL par apport en nature, R. 123-106 impose un dépôt au moins huit jours avant l’assemblée. Pour une augmentation de capital de SA, R. 225-136 traite notamment de la mise à disposition au siège au moins huit jours avant la décision visée. Dépôt au greffe et mise à disposition sont deux formalités distinctes.
Sources : Code de commerce, R. 123-106 ; Code de commerce, R. 225-136.
Quand faut-il un commissaire à la transformation ?
L’article L. 224-3 vise la transformation en société par actions d’une société dépourvue de CAC. Le commissaire à la transformation apprécie les biens de l’actif social et les avantages particuliers ; la présence préalable d’un CAC ne permet pas de conclure, à elle seule, qu’aucun autre rapport n’est requis.
Source : Code de commerce, L. 224-3.
Quels documents contient un dossier de commissariat aux apports ?
La composition dépend de l’opération et des travaux nécessaires pour apprécier les apports. Comme repère d’organisation, nous conseillons de réunir la désignation, les conditions de mission, les pièces d’évaluation, les travaux et le rapport ; cette liste pratique n’est pas une liste réglementaire exhaustive.
Sources : Code de commerce, L. 225-147 ; Code de commerce, R. 225-136.
Une attestation engage-t-elle la responsabilité de l’auditeur ?
Une attestation n’exonère pas le CAC de ses obligations professionnelles : les règles déontologiques s’appliquent aussi aux prestations. L’article L. 821-9 sanctionne notamment le fait de donner ou confirmer des informations mensongères ; le régime de responsabilité doit être apprécié selon les faits et la prestation concernée.
Sources : Code de déontologie, annexe 8-1 ; Code de commerce, L. 821-1 à L. 821-12.
Peut-on obtenir une attestation sans commissaire aux comptes nommé ?
Oui, un CAC peut réaliser des prestations d’attestation hors mandat de certification des comptes. La CNCC les mentionne expressément dans sa déclaration de prestations ; il faut distinguer ces prestations des interventions qu’un texte réserve au CAC déjà nommé dans l’entité.
Sources : CNCC, déclarations de prestations hors mandat, campagne 2024 ; NEP 210, lettre de mission.
Comment tenir le dossier et la documentation ?
Qu’est-ce qu’une lettre de mission ?
La lettre de mission formalise les modalités de l’intervention. En audit légal, la NEP 210 prévoit notamment l’étendue des travaux, le calendrier, les informations à fournir et le budget d’honoraires ; pour une autre intervention, il faut retenir le cadre qui lui est applicable.
Source : NEP 210, lettre de mission.
Quelle est la valeur juridique d’une lettre de mission ?
En audit légal, le CAC demande à l’entité de confirmer son accord sur les modalités exposées dans la lettre de mission. Cet accord organise l’intervention ; il ne remplace pas la désignation du professionnel ni les obligations attachées à sa mission.
Sources : NEP 210, lettre de mission ; Code de commerce, L. 821-44.
Combien de temps faut-il conserver un dossier d’audit ?
La NEP 230 § 11 prévoit une conservation intégrale de six ans et renvoie à R. 820-42. Son § 6 impose un support conservant les données lisibles ; les obligations particulières en matière de lutte contre le blanchiment restent réservées.
Source : NEP 230, documentation de l’audit.
Que doit contenir le dossier de travail du commissaire aux comptes ?
Le dossier rassemble les documents reçus et établis pour étayer les rapports, notamment le plan de mission et le programme de travail. Les pièces doivent permettre de comprendre les travaux et leurs conclusions ; une simple validation informatique ne démontre pas leur caractère probant.
Sources : Code de commerce, D. 821-186 ; NEP 500, éléments probants.
Peut-on modifier le dossier après la signature du rapport ?
La NEP 230 § 9 interdit les modifications de fond après signature et autorise les modifications de forme ou de classement dans les soixante jours. Son § 10 prévoit de documenter les procédures nouvelles rendues nécessaires par un événement connu entre la signature et l’approbation des comptes.
Source : NEP 230, documentation de l’audit.
Que change l’intelligence artificielle en cabinet ?
L’IA va-t-elle remplacer le commissaire aux comptes ?
La H2A rappelle que l’usage de l’IA ne décharge pas le professionnel de son jugement ni de sa responsabilité. L’outil doit rester un appui supervisé ; ce principe ne constitue pas une prévision sur l’évolution des emplois.
Source : H2A, Rencontres du 1er juillet 2026, publication du 28 juillet 2026.
Quel est l’impact de l’IA sur l’audit ?
La NEP 315 § 14 cite les logiciels d’IA parmi les outils pouvant servir aux diligences, notamment à l’analyse de données. Elle les distingue des logiciels servant à documenter les travaux ; cette reconnaissance ne mesure ni un taux d’adoption ni un gain de temps.
Source : NEP 315, notamment § 14.
Comment se servir de l’IA en comptabilité ?
Nous recommandons de définir l’usage autorisé, de limiter les données transmises et de vérifier les résultats. La CNIL décrit le risque de réponses plausibles mais inexactes et recommande un encadrement adapté à la sensibilité des informations.
Source : CNIL, questions-réponses sur l’utilisation de l’IA générative.
Que dit la H2A sur l’intelligence artificielle ?
Dans sa publication du 28 juillet 2026 relative aux Rencontres du 1er juillet, la H2A présente l’IA comme un collaborateur à former, superviser et encadrer. Il s’agit d’une prise de position publiée par le régulateur, et non d’une nouvelle NEP.
Sources : H2A, Rencontres du 1er juillet 2026, publication du 28 juillet 2026 ; H2A, référentiel normatif.
Peut-on saisir des données de clients dans ChatGPT ?
La CNIL recommande de ne pas partager d’informations confidentielles dans un service grand public. Pour un usage professionnel, examinez le secret professionnel, les données personnelles, le contrat, les accès et les transferts ; le seul nom du service ou la suppression des noms des clients ne suffit pas à valider l’usage.
Sources : CNIL, questions-réponses sur l’utilisation de l’IA générative ; Code de commerce, L. 821-35 ; RGPD, notamment articles 28 et 32 ; RGPD, article 4, notamment point 5.
Comment former ses collaborateurs à l’IA ?
La CNIL recommande de former aux limites des systèmes, aux usages permis et interdits, ainsi qu’à la vérification des données saisies et des résultats. Pour un cabinet, nous proposons d’appliquer ces thèmes aux outils effectivement autorisés et aux missions exercées.
Source : CNIL, questions-réponses sur l’utilisation de l’IA générative.
Quels logiciels et quelle organisation pour le cabinet ?
Quel est le logiciel le plus utilisé en audit ?
Les sources examinées pour cette page ne permettent pas d’établir un classement de parts de marché. Nous ne désignons donc pas de logiciel comme le plus utilisé ; une présentation d’éditeur, telle que celle d’iAudit, décrit une offre et non sa part du marché.
Source : iAudit, présentation et tarif affichés par l’éditeur au 26 septembre 2026.
Combien coûte un logiciel de commissariat aux comptes ?
À titre d’exemple précis, iAudit affiche au 26 septembre 2026 une offre Starter à 249 € HT par mois, jusqu’à cinq utilisateurs et cinquante dossiers d’audit. C’est un tarif d’éditeur, non une moyenne ni une fourchette du marché ; les conditions de l’offre doivent être confirmées avant souscription.
Source : iAudit, présentation et tarif affichés par l’éditeur au 26 septembre 2026.
Les logiciels d’audit sont-ils conformes aux normes ?
La NEP 200 impose au CAC de réaliser sa mission selon les textes et les normes applicables. Le choix d’un logiciel ne prouve donc pas, à lui seul, que les diligences ont été correctement exécutées et documentées.
Sources : NEP 200, principes de l’audit ; Code de commerce, D. 821-186.
Quel logiciel pour débuter en commissariat aux comptes ?
Nous recommandons de commencer par les missions à traiter et les documents attendus, puis de tester l’outil sur un cas fictif. Vérifiez notamment la documentation des travaux et, pour les données personnelles, les garanties contractuelles et de sécurité ; cette méthode ne désigne aucun outil comme le choix majoritaire des débutants.
Sources : Code de commerce, D. 821-186 ; RGPD, notamment articles 28 et 32.
Quel logiciel pour les missions spécifiques du commissaire aux comptes ?
Comparez les fonctions démontrées pour l’opération précise, plutôt que de déduire la couverture d’un intitulé commercial. À titre d’exemple, iAudit annonce les missions d’apports et de transformation ; cette annonce reste à vérifier en démonstration, comme toute offre étudiée, y compris CheckIA.
Sources : iAudit, présentation et tarif affichés par l’éditeur au 26 septembre 2026 ; Code de commerce, L. 225-147.
« Une réponse courte doit préciser le champ du texte sur lequel elle s’appuie. »
La préparation documentaire peut être automatisée, sans jamais se substituer au jugement professionnel du commissaire aux comptes.
Pour approfondir : la lettre de mission du commissaire aux apports et les questions de sécurité à poser à un éditeur.
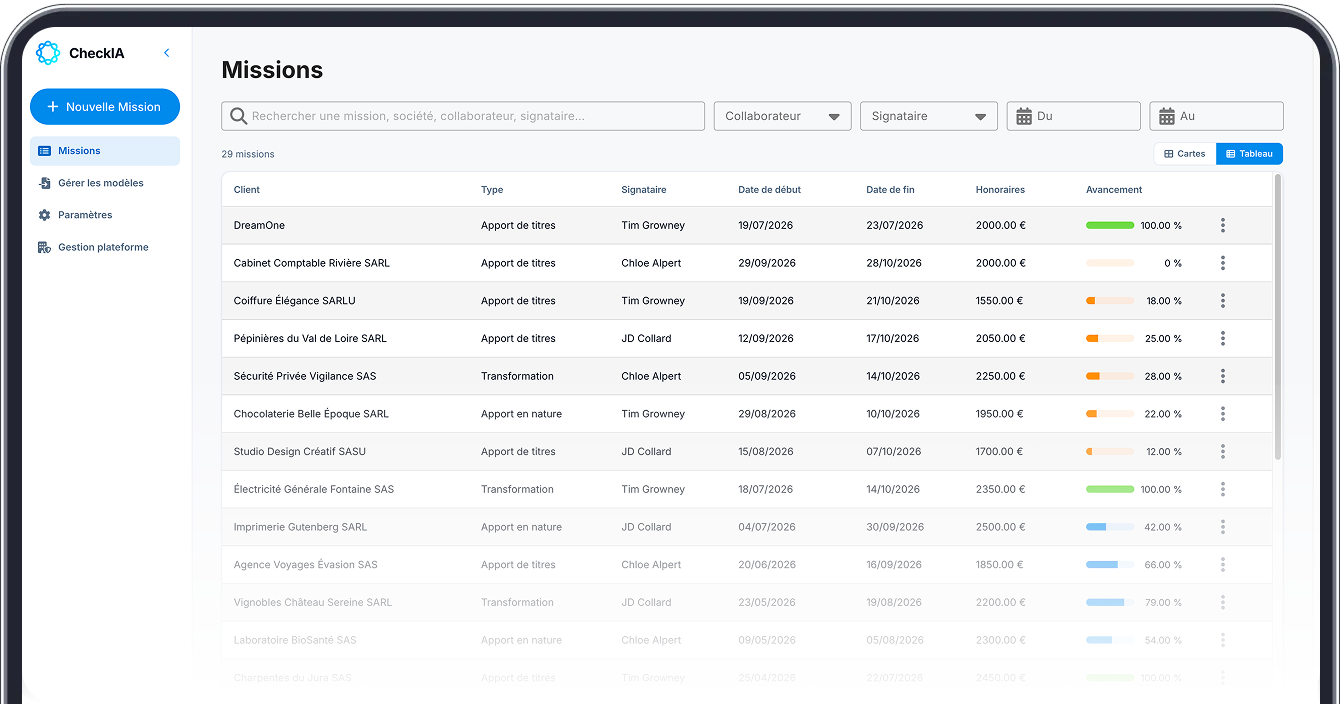
Pour examiner la préparation documentaire de vos missions, découvrez CheckIA ou réservez un échange de 30 minutes.
Questions fréquentes
À quoi sert cette page ?
Cette page réunit une sélection éditoriale de 40 questions sur le commissariat aux comptes, avec des réponses courtes et des liens vers leurs sources. Elle ne constitue pas un classement des recherches les plus fréquentes.
À quelle date les réponses ont-elles été vérifiées ?
Les sources ont été consultées pour cette relecture les 26 et 27 septembre 2026. Cette date décrit la vérification réalisée ; elle ne garantit pas l’absence de modification ultérieure des textes ou des offres.
Où trouver les textes officiels cités ?
Les liens associés aux réponses renvoient notamment à Légifrance, à la H2A, à la CNCC et à la CNIL. Les informations commerciales sont attribuées à l’éditeur concerné.
Comment proposer une question ?
Vous pouvez écrire à contact@checkia.fr en précisant votre question et, si possible, l’opération ou le texte concerné.